炒股20年,我见过最容易错过的大机会,就是巨头业绩超预期的时候,所有人都盯着巨头本身的股价,却忘了往下看一整条产业链的爆发。
就在这周,英伟达交出了2027财年第二季度的成绩单,直接炸穿了市场预期:单季营收962亿美元,同比大涨106%,环比还能再涨18%;更狠的是给出的三季度指引,直接给到1080亿美元上下,还预告2028财年全年营收还要再涨约70%。
盘后股价直接大涨近9%,市值一夜飙出几千亿。很多人看到这儿,要么感慨一句“真强”,要么就去琢磨美股能不能追。
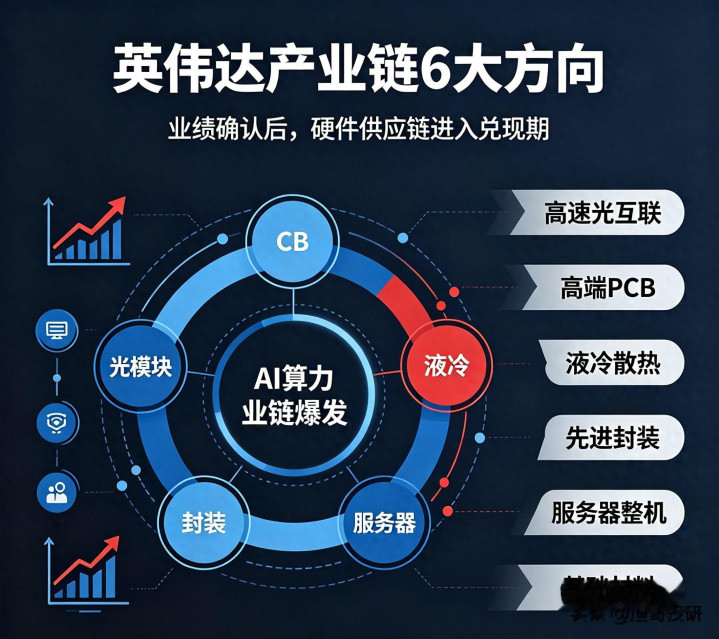
但我翻完十几份产业链调研,跟行业里的朋友聊完一圈,结论很明确:英伟达本身的涨跌反而不是最重要的,重要的是这份业绩确认了一件事——AI算力的需求不仅没见顶,反而还在加速。而它背后的整条硬件供应链,从芯片封装、光模块,到PCB、液冷、基础材料,都将迎来新一轮的业绩兑现。
很多人还在分开炒各个题材,今天追光模块明天碰液冷,来回折腾赚不到大钱。但很少有人意识到:这不是零散的题材轮动,是英伟达主导的算力体系,从芯片到整机再到基础设施的全链条升级。每一个环节都在量价齐升,每一个细分领域都有核心龙头在吃红利。
今天就把这事彻底说透:这份超预期财报,到底超在了哪里?六大核心产业链方向,分别是什么逻辑?哪些龙头真正深度绑定供应链、能吃到这波红利?全是干到掉渣的产业真相,建议先点赞收藏,免得后面被市场情绪带节奏。
一、先看懂这份财报:不是芯片卖得多了,是整条链都升级了
很多人看英伟达财报,只看一个营收数字,觉得就是芯片卖得好。根本不是。这份财报最有价值的信号,是两个结构性的变化,这两个变化,直接决定了整条产业链的景气度和持续性。
第一个变化:从卖芯片到卖系统,单柜价值翻了十倍
以前英伟达是卖GPU的,一张芯片几万块,客户买回去自己装服务器。现在不一样了,是卖整机柜系统,从GPU、交换机、互联架构到散热,一整套打包交付。
黄仁勋自己都说了,英伟达不是芯片公司,是AI工厂。对应的就是产品形态的彻底变化:从单张B200芯片,到GB200整机柜系统,再到现在的Rubin全栈系统,平均客单价从几万美元,直接干到几十万甚至上百万美元。
这意味着什么?意味着同样卖出去一份算力,对应的硬件价值量翻了好几倍。以前只赚一张芯片的钱,现在芯片、主板、互联、散热、结构件,一整套都赚。
所以你会看到,财报里不只是GPU收入涨,网络硬件收入同比暴涨263%,达到109.8亿美元。这部分就是交换机、互联系统、光模块相关的收入,增速比芯片本身还快。
这不是单点的爆发,是全链条的共振。
第二个变化:需求还在加速,产能瓶颈在整条供应链
更关键的信号是,管理层明确说:需求的增长速度,远高于70%,现在的70%增长,对应的是当前供应链能够有把握交付的规模。
说白了,不是需求只有70%,是产能只能支撑70%的增长。供应链的各个环节,从晶圆制造、先进封装,到光模块、PCB、散热,都在卡产能。
这就意味着,接下来1-2年,整条产业链的核心矛盾,都是需求大于供给。谁能突破产能瓶颈、通过客户认证、拿出合格的产品,谁就能吃到这波红利。
不是有没有订单的问题,是能不能做出来的问题。这种供需格局,是行业景气度最扎实的支撑。
二、六大核心方向,每一个都有业绩兑现逻辑
整条产业链很长,但真正核心、业绩弹性最大、确定性最高的,就是六个方向。每一个都对应着英伟达平台的一次技术升级,每一个都有明确的需求增量和龙头标的。
排序不分先后,只讲核心逻辑和产业地位,所有数据均来自公开财报和行业调研,仅客观梳理,不构成任何投资建议。
方向一:高速光互联——速率翻倍,CPO从试点走向商用
光互联是算力的血管,算力越强,对带宽的需求就越高。
这一轮Rubin平台,SerDes速率直接从112Gbps冲到448Gbps,对应的光模块从800G全面升级到1.6T,同时CPO(共封装光学)开始从试点进入小批量商用。
为什么必须上CPO?因为速率到了这个级别,传统可插拔光模块的功耗、延迟、密度都摸到了天花板。把光引擎和交换芯片封装在一起,功耗降低50%以上,带宽密度提升3倍,延迟降低80%,是超高速互联的必经之路。
行业数据显示,2026年全球CPO市场规模同比增长超400%,目前渗透率才3%-5%,刚刚进入商用元年,后面还有五到十倍的空间。
核心龙头:
• 中际旭创:全球光模块龙头,连续五年市占率第一,深度绑定英伟达和北美头部云厂商。1.6T硅光模块已经规模放量,出货量逐季攀升,CPO研发和送样进度国内领先,是下一代光互联技术的核心卡位者。
• 天孚通信:全球领先的无源光器件厂商,CPO产业链核心的上游供应商。不管哪家光模块厂商做CPO,都要买上游的精密光学器件。它产品壁垒高,认证周期长,客户粘性强,属于典型的“卖铲子”企业,全行业放量它都受益。
方向二:高端PCB与基材——层数翻倍,材料从M9升级到M10
PCB是所有硬件的载体,算力越强、速率越高,对PCB的要求就越苛刻。
上一代Blackwell平台,服务器PCB大概40-50层;到了Rubin平台,正交背板直接干到78层,信号速率提升四倍,传统的M9覆铜板材料已经摸到了性能天花板,必须全面升级到M10材料体系。
M10不是单一材料,是一整套体系:介电损耗从0.002降到0.00035,信号衰减降低50%,耐热温度提升30℃,热膨胀系数进一步降低。从树脂、增强布到铜箔、填料,每一个环节都要同步升级。
对应的价值量也直接上了一个台阶:单台AI服务器的PCB价值,从传统服务器的800-2000元,提升到8000-12000元,翻了5-8倍。高盛预测,2026年全球AI服务器PCB市场同比增长113%,2027年继续增长117%。
核心龙头:
• 沪电股份:国内高端PCB绝对龙头,大陆唯一通过英伟达M9级CPO背板认证的厂商。英伟达CPO交换机主背板的核心供应商,同时也是Rubin服务器78层正交背板的主供,M10材料联合测试厂商,技术壁垒非常高,高端产能已经排到2027年。
• 生益科技:国内覆铜板行业龙头,全球第二大厂商。国内唯一同时布局碳氢和PTFE两条M10技术路线的企业,M9产品已经批量供货,M10送样测试进度第一梯队,还主导制定了PTFE覆铜板的国际标准,有材料定价权。
方向三:液冷散热——功率翻十倍,从可选项变成必选项
算力提升最直接的代价就是功耗飙升。
传统服务器单机柜功率也就10-30kW,风冷就能搞定;到了Rubin平台,单机柜功率直接冲到120-200kW,风冷彻底扛不住了。不是液冷更节能,是不用液冷,芯片根本跑不起来,会直接过热降频。
所以英伟达Rubin平台直接标配全液冷设计,每颗芯片和网络组件都由闭环液体冷却。液冷从以前的锦上添花,变成了AI服务器的入场券。
中金公司预测,2026年是液冷放量元年,全球智算中心液冷市场规模达1147亿元,同比增长273%。国内AI训练服务器液冷渗透率已经达到74%,新建智算中心几乎100%标配液冷。
核心龙头:
• 英维克:国内数据中心液冷龙头,冷板式液冷市占率国内第一,同时布局浸没式液冷。英伟达Rubin平台核心散热方案供应商之一,全链条布局,交付能力强,和头部云厂商、服务器厂商都有深度合作。
• 高澜股份:专注液冷技术的核心厂商,在服务器液冷、储能液冷领域都有很深的布局,直接受益于AI服务器液冷渗透率的快速提升,项目订单饱满。
方向四:先进封装与存储接口——HBM翻倍,封装成了产能瓶颈
很多人不知道,现在GPU的产能瓶颈,早就不是晶圆厂,是先进封装。
Rubin平台单卡HBM的用量直接翻倍,带宽提升一倍,对应的CoWoS(芯片上晶圆级系统)封装的复杂度和用量也同步提升。台积电的CoWoS产能,直接决定了高端GPU的出货上限。
同时,HBM内存的接口芯片、控制芯片,需求量也同步翻倍,是内存扩容最直接的受益环节。
行业数据显示,2026年全球先进封装市场同比增长38%,其中AI相关的封装需求增长超过80%,是整个半导体产业链里增速最快的环节之一。
核心龙头:
• 长电科技:全球先进封测龙头,英伟达GPU、HBM存储芯片的核心封测供应商,高端封装产能持续扩张,深度绑定全球算力迭代。
• 澜起科技:全球DDR5/HBM内存接口芯片绝对龙头,Rubin大内存架构单机柜用量翻倍,是AI服务器内存的刚需配套,订单饱满,直接受益存储扩容。
方向五:AI服务器整机与代工——系统升级,整机价值量暴涨
芯片、互联、散热都升级了,最终都要集成到服务器整机里。
以前一台普通服务器几万块,现在一台AI服务器几十万甚至上百万,价值量翻了十倍都不止。而且英伟达的整机柜系统,对代工的技术要求非常高,不是随便哪家代工厂都能做的。
行业里的情况是,高端AI服务器的代工产能非常集中,头部几家厂商吃掉了绝大多数订单,订单已经排到了2027年,产能非常紧张。
核心龙头:
• 工业富联:英伟达全球顶级ODM代工厂,高端AI服务器代工市占率领先,GB200/NVL72产能占比高达60%-70%,独家供应GB200系统NVLink Switch关键部件,AI服务器订单已排至2027年。
• 浪潮信息:国内AI服务器绝对龙头,全系列适配英伟达GPU,国内智算中心建设主力标的,出货量稳居行业前列,液冷服务器技术领先。
方向六:上游基础材料——全环节同步升级,隐形冠军受益
很多人只关注终端产品,忽略了最上游的基础材料。其实每一次硬件升级,最先受益、确定性最高的,往往是上游材料。
PCB升级,带动高端树脂、低介电玻纤、HVLP超低轮廓铜箔、球形硅微粉需求暴涨;液冷升级,带动导热界面材料、导热凝胶、导热垫片需求翻倍;高速连接器,带动高端铜材、陶瓷插芯需求增长。
这些细分材料,看起来不起眼,但技术壁垒高,认证周期长,客户粘性强,很多细分领域都是一两家企业独大,属于典型的“隐形冠军”。行业放量的时候,它们的业绩弹性非常大。
核心代表:
• 德福科技:国内高端铜箔龙头,HVLP超低轮廓铜箔已经配合客户进行M10验证,是国内少数能做这个级别铜箔的企业,直接受益于高端PCB的升级。
• 东材科技:国内高端电子树脂龙头,M9级碳氢树脂已经通过英伟达认证,M10级改性树脂进入测试阶段,是PCB基材升级的核心受益者。
三、为什么说这不是炒概念?从预期到业绩的传导已经开始
很多人会说,这些不都是老题材了吗?是不是已经炒过了?
我觉得恰恰相反。上半年很多标的的行情,还是预期驱动,炒的是故事;从下半年开始,才是真正的业绩兑现期。
核心的时间节点,就是英伟达Rubin平台的量产节奏:二季度全面投入生产,秋季开始大规模出货,下半年到2027年逐步爬坡,供应链订单全面释放。
也就是说,上半年很多企业的业绩,还是以800G光模块、M9 PCB、传统液冷为主。下半年开始,1.6T、CPO、M10、全液冷这些新一代产品,才会逐步体现在业绩里。
而且这不是一次性的脉冲,是2-3年的产业升级周期。Rubin之后还有下一代平台,速率还会升,功耗还会涨,材料还会升级。这一轮供应链升级,至少会持续2-3年。
更重要的是,业绩会逐季验证。三季度光模块企业的1.6T出货量会提升,四季度PCB企业的高端订单会放量,全年液冷企业的业绩会逐季兑现。不是一起涨一起跌,是轮番验证,持续催化。
这就是和炒概念最大的区别:炒概念是只有故事,没有业绩,涨完哪里来跌回哪里去;产业趋势是有真实的需求,有落地的产品,有逐步兑现的业绩,行情会持续很久,不断超预期。
四、客观说风险:四个不确定性,别盲目乐观
当然,也不是说这几条赛道就一路向上,没有任何风险。四个核心风险,必须心里有数。
第一个风险:量产进度不及预期。
不管是Rubin平台本身,还是CPO、M10材料、液冷系统,现在都还在量产初期或者验证阶段。大规模量产和实验室验证完全是两回事,良率、成本、稳定性,都可能出现问题。
如果量产良率上不去,成本就会飙升,放量进度就会推迟,市场的预期就会落空。
第二个风险:技术路线变动风险。
现在CPO是主流方向,但NPO、XPO等其他技术路线也在发展;M10现在碳氢和PTFE两条路线并行,最终哪条路线占比更高,还没完全定案;液冷现在冷板为主,浸没式增速也很快。
如果技术路线发生变化,前期布局的企业就可能不及预期。当然,头部企业一般都是多路线布局,不会单吊一条,但中小企业就容易踩坑。
第三个风险:地缘政治风险。
英伟达供应链、高端光模块、高端PCB,都受地缘政治影响很大。出口管制、供应链调整、关税变化,都可能影响企业的订单和利润。
海外收入占比越高的企业,受这个风险的影响就越大。
第四个风险:竞争加剧风险。
现在看着利润高,国内很多企业都在上马高端产能。未来1-2年,大量新产能陆续释放,如果需求增速跟不上,就会出现阶段性产能过剩,引发价格战。
尤其是中低端产品,本来技术壁垒就不高,一扩产很容易打价格战。真正能维持高利润的,只有高端、有认证壁垒的那部分。
最后说几句掏心窝子的话
炒股20年,我见过太多次题材炒作,也见过很多次真正的产业革命。
怎么区分?很简单:炒题材的,只有故事,没有业绩,涨完哪里来跌回哪里去;产业革命的,有真实的需求,有落地的产品,有逐步兑现的业绩,行情会持续很久,不断超预期。
这一轮英伟达产业链的爆发,我倾向于是后者。因为它不是凭空编出来的概念,是算力物理规律倒逼出来的产业升级。需求是真实的,产品是落地的,量产时间表是清晰的。
当然,这不代表相关公司随便买都赚钱。赛道再好,也有内部分化;进度再明确,也有阶段性波动。
真正值得关注的,永远是那些有技术、有认证、有产能、真正进入核心供应链的企业。潮水退了,才知道谁在裸泳。
对我们普通人来说,更重要的是看懂这个逻辑:AI产业的浪潮,正在从下游的芯片、应用,一步步往上游的硬件、材料、零部件传导。每一层都有机会,每一个细分领域,都可能出现业绩爆发的龙头。
不要只盯着最耀眼的芯片,往上游多看几层,往往能找到更确定、弹性更大的机会。
风险提示:本文所有内容均为产业数据和行业逻辑的交流探讨,仅代表个人观点,不构成任何投资建议。文中提及的企业仅为行业代表,不做任何推荐。股市有风险,投资需谨慎。
觉得今天的内容对你有帮助,麻烦点个赞,点个关注。后面我会继续拆解更多硬核的产业赛道,用20年的市场经验,带你看透背后的真实逻辑,少走弯路,少踩坑。
赢盈配资提示:文章来自网络,不代表本站观点。